Los fuertes volúmenes de arribo desde Perú continúan dominando el panorama de la uva de mesa importada en la Costa Este (USEC) de EE. UU. Las cargas del norte de Perú (Piura, Lambayeque, La Libertad) se han completado y la fruta de Ica ahora domina los envíos en el mercado cada vez más.
Chile también está comenzando a encontrar su ritmo de embarque, pero los volúmenes cargados hacia los EE. UU. (todas las puertas de entrada) continúan rezagados respecto al año pasado y, de hecho, a las expectativas.
Hasta la Semana 3, las cargas de uva de mesa peruana a EE. UU. (todas las puertas de entrada) se situaron en 275.037 toneladas o 33.5 millones de cajas (equivalente a 8.2 kg). Esto representa un aumento del 5% sobre las 261.974 toneladas enviadas durante el mismo período la temporada pasada. Las exportaciones totales de uva de mesa de Perú a todos los mercados han subido solo un 2.5%. Por lo tanto, a pesar de los aranceles, el mercado de los EE. UU. está recibiendo más que su parte justa del crecimiento de las exportaciones de uva de mesa de Perú.
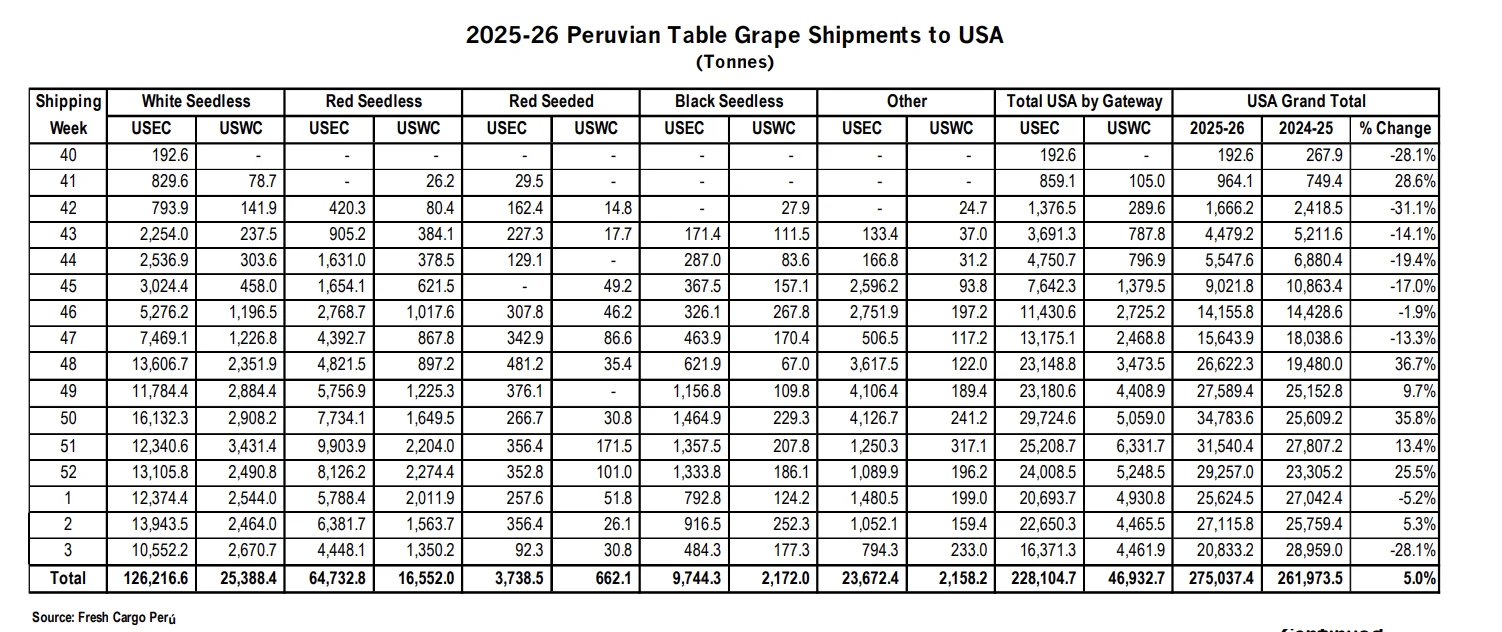
Las cargas hacia EE. UU. han sido fuertes y constantes desde la semana 49. De hecho, entre la semana 50 y la semana 2, Perú cargó 122.286 toneladas de uvas hacia la costa este de EE. UU. y otras 26.035 toneladas hacia la costa oeste, lo que suma un total de 148.321 toneladas o 18,1 millones de cajas (equivalentes a 8,2 kg) para el mercado estadounidense en general. Esto se traduce en una llegada semanal media a partir de la semana 1 de 3,6 millones de cajas de uvas de mesa. No es de extrañar, pues, que el mercado se haya alejado de los niveles de precios anteriores a la Navidad.
Si bien las cargas peruanas hacia EE. UU. (todas las puertas de entrada) han aumentado con respecto a la temporada pasada, las cargas hacia otros mercados de Perú han disminuido, salvo los mercados latinoamericanos, que han registrado un aumento del 19 % en las cargas hasta la semana 3. La mayor parte de este aumento en las cargas hacia
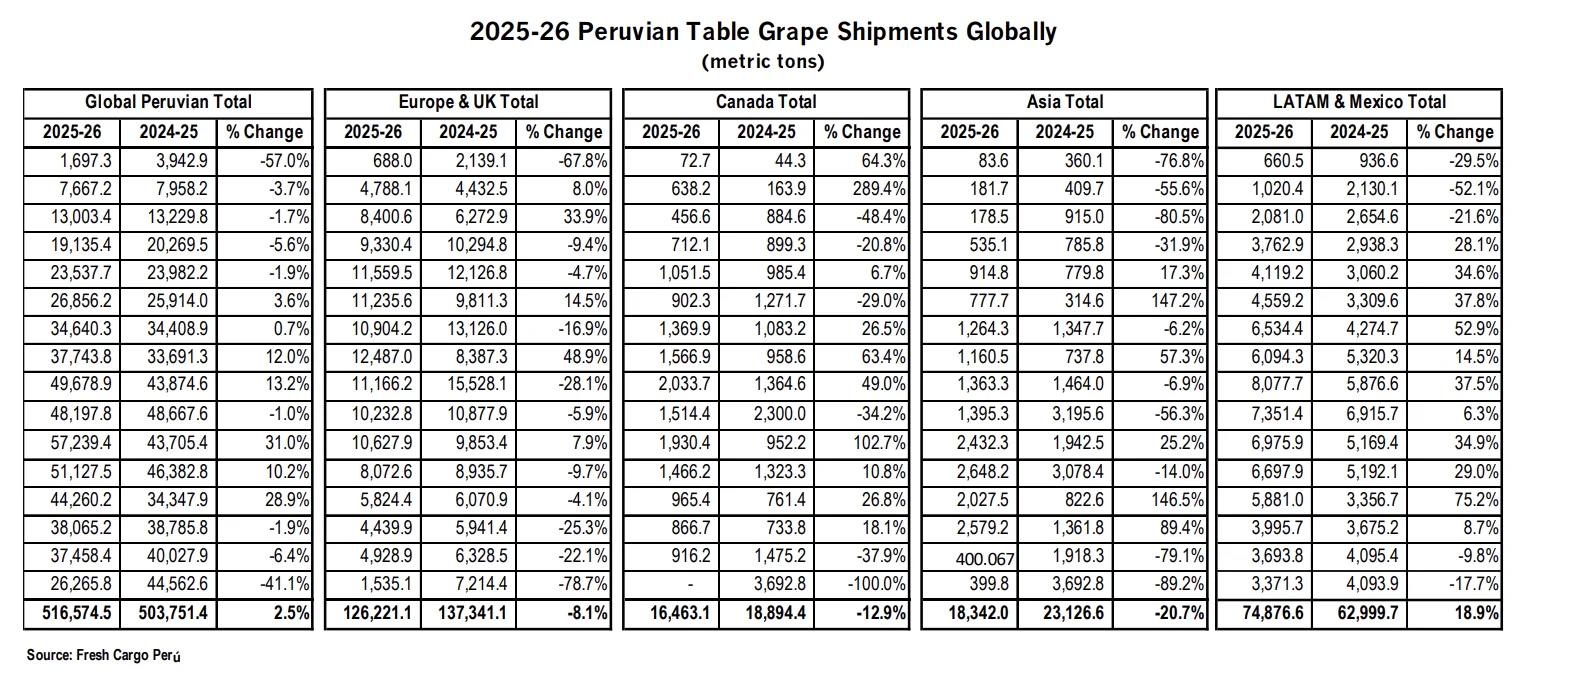
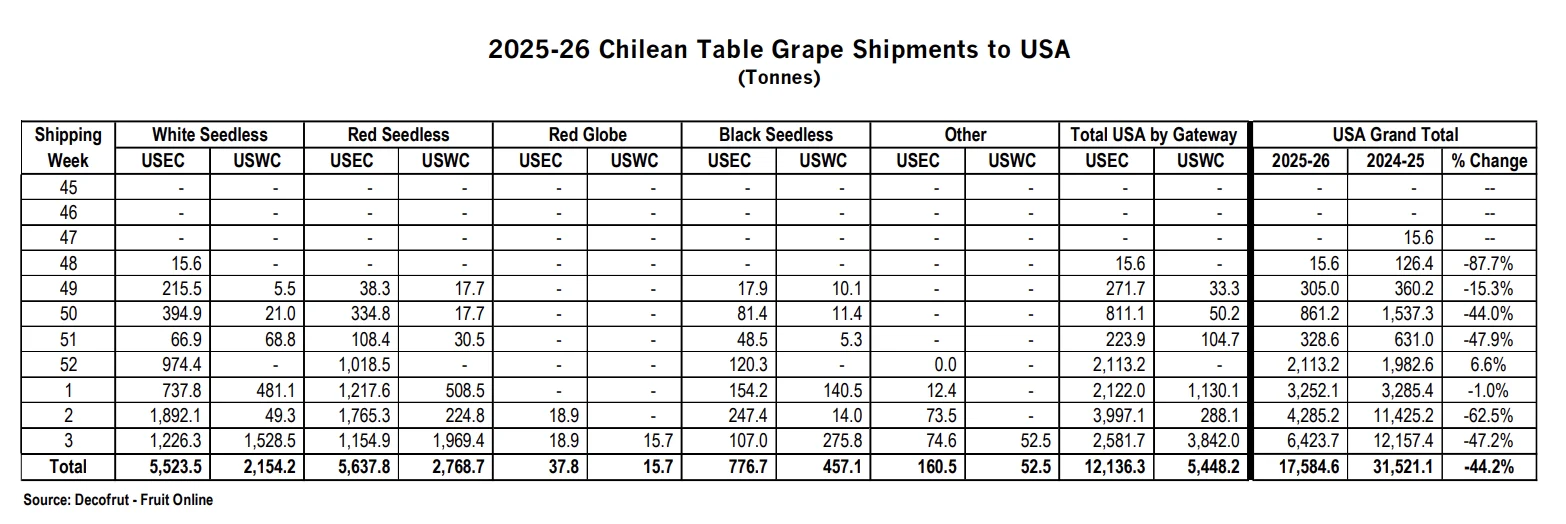
La cosecha de uva de mesa de Chile continúa ganando tracción, pero las cargas permanecen muy por detrás de la temporada pasada. Hasta la Semana 3, los embarques totales de uva de mesa chilena a los EE. UU. (todas las puertas de entrada) se situaron en 17.584 toneladas (2.14 millones de cajas equivalentes a 8.2 kg), lo que representa una disminución del 44.2% respecto a las cargas hasta la misma semana un año antes. Las cargas de uva chilena han aumentado progresivamente desde la Semana 52 con la III Región (Atacama) en plena producción y la IV Región (Coquimbo) ganando impulso.
Es interesante notar que mientras las exportaciones de uva de mesa de Chile a los EE. UU. hasta la semana 3 están corriendo un 44.2% por debajo de las exportaciones de la temporada pasada, mientras que sus envíos a todos los mercados combinados solo han bajado un 33.7%. De hecho, a pesar de las exportaciones totales más bajas hasta la fecha, las exportaciones chilenas de uva de mesa a Canadá, Europa, Asia y Latinoamérica combinadas, han subido en más de 4.000 toneladas.
El arancel del 10% bien puede ser un factor motivador para mover fruta fuera de los EE. UU. hacia otros mercados. Pero los exportadores chilenos tempranos también pueden estar tratando de minimizar la competencia directa en los EE. UU. con Perú. La mezcla de productos de Perú se centra generalmente en nuevas variedades, mientras que la mezcla temprana chilena se distribuye en más variedades e incorpora más de las variedades tradicionales. Estas variedades tradicionales ocupan una posición subordinada en el mercado de los EE. UU.
Ahora que estamos a mediados de enero, la pregunta es qué tan bien digerirá el mercado los fuertes volúmenes que han estado llegando desde el comienzo del año, y que se espera que continúen llegando. Con arribos proyectados para permanecer elevados durante el resto de enero, la pregunta no es si los precios se ajustarán más, sino con qué rapidez y qué tan ordenado será ese ajuste.
El mercado de blancas sin semilla continúa sintiendo la tensión de los fuertes arribos y, en la Semana 3, los precios de las rojas sin semilla también estuvieron bajo cierta presión. Hasta la Semana 3, las Sweet Globes® y otras variedades patentadas equivalentes se han estado moviendo a US$ 26-28 (dependiendo del tamaño y la calidad), pero continúan enfrentando presión a la baja. Los clientes se han dado cuenta de las diferencias de calidad entre las uvas del norte de Perú y las de Ica y están favoreciendo a Ica. Las Autumn Crisp® continúan exigiendo una prima sobre las Sweet Globe® de US$ 2-4 para la fruta de calibre extra-jumbo. La prima para el producto de tamaño más normal (XL y Jumbo) es menos pronunciada. Las variedades blancas tradicionales, y las nuevas variedades menos apreciadas, se venden a US$ 20-24, dependiendo de la variedad, el tamaño y la calidad.
Se están planificando promociones de uvas blancas sin semilla en todo el mercado durante las próximas semanas con precios promocionales en el rango de US$ 24-26. Estos precios pueden no parecer atractivos para los productores, pero ayudarán a mover el volumen entrante, mantener los inventarios bajo control y mantener un comercio ordenado en el mercado.
Los precios de la uva roja sin semilla han bajado en los últimos diez días a medida que han aumentado los arribos. Ahora están casi a la par con las rojas sin semilla a US$ 26-30 (principalmente US$ 28) para Allisons®, Jack’s Salute®, Sweet Celebration® y otras variedades patentadas. Las Red Globes se venden a US$ 24-26 y se están debilitando casi al mismo ritmo que los precios de las rojas sin semilla para mantener ese diferencial normal entre las uvas rojas con semilla y sin semilla.
Aranceles
La Corte Suprema de los Estados Unidos regresó del receso el 9 de enero en medio de una gran anticipación en nuestra industria de que, temprano en la sesión, emitiría su fallo en el caso denominado V.O.S. Selections, Inc v. Trump. En ese caso, el demandante, V.O.S. Selections, ha afirmado que el Presidente de los Estados Unidos excedió su poder legal al usar la Ley de Poderes Económicos de Emergencia Internacional (IEEPA) para imponer sus amplios aranceles recíprocos. Otros también han presentado demandas similares, incluyendo Costco Wholesale (USA).
En términos generales, la Constitución de los Estados Unidos delega el poder de recaudar aranceles al Congreso. Pero hay excepciones, y la pregunta ante la Corte Suprema es si las excepciones previstas en la IEEPA fueron empleadas legal y justificadamente. Si bien esta Corte ha sido reacia a limitar el poder del Presidente, la opinión colectiva entre los académicos legales es que la administración perderá este caso y que los aranceles serán declarados ilegales y revertidos, de una manera u otra.
Incluso si falla a favor del demandante, no se espera que la Corte Suprema prescriba un proceso para obtener el reembolso de los aranceles recaudados ilegalmente. El asunto del proceso probablemente se remitirá a la corte inferior, la Corte de Comercio Internacional de los Estados Unidos, para su determinación. Así que, mientras todos esperamos ansiosa y, de hecho, optimistamente el juicio de la Corte Suprema, probablemente se requerirá más litigio para establecer el proceso de recuperación, y mucho más para recuperar realmente los aranceles pagados. Uno esperaría que el proceso finalmente requiera una simple reclamación administrativa y no un procedimiento legal completo en una corte superior como la Corte de Comercio Internacional de los Estados Unidos.
Pero en caso de que los aranceles sean declarados ilegales, no es probable que el Tesoro de los Estados Unidos tenga prisa por devolver los miles de millones de dólares que ya ha recaudado y continúa recaudando… y gastando. Sería ingenuo pensar que simplemente se rendirá y comenzará a escribir cheques de reembolso. Pero lo primero es lo primero: esperemos un juicio favorable.