- La industria trasandina enfrenta un escenario complejo marcado por factores climáticos que afectaron la producción, una creciente competencia chilena y altos costos internos que desafían la rentabilidad del sector.
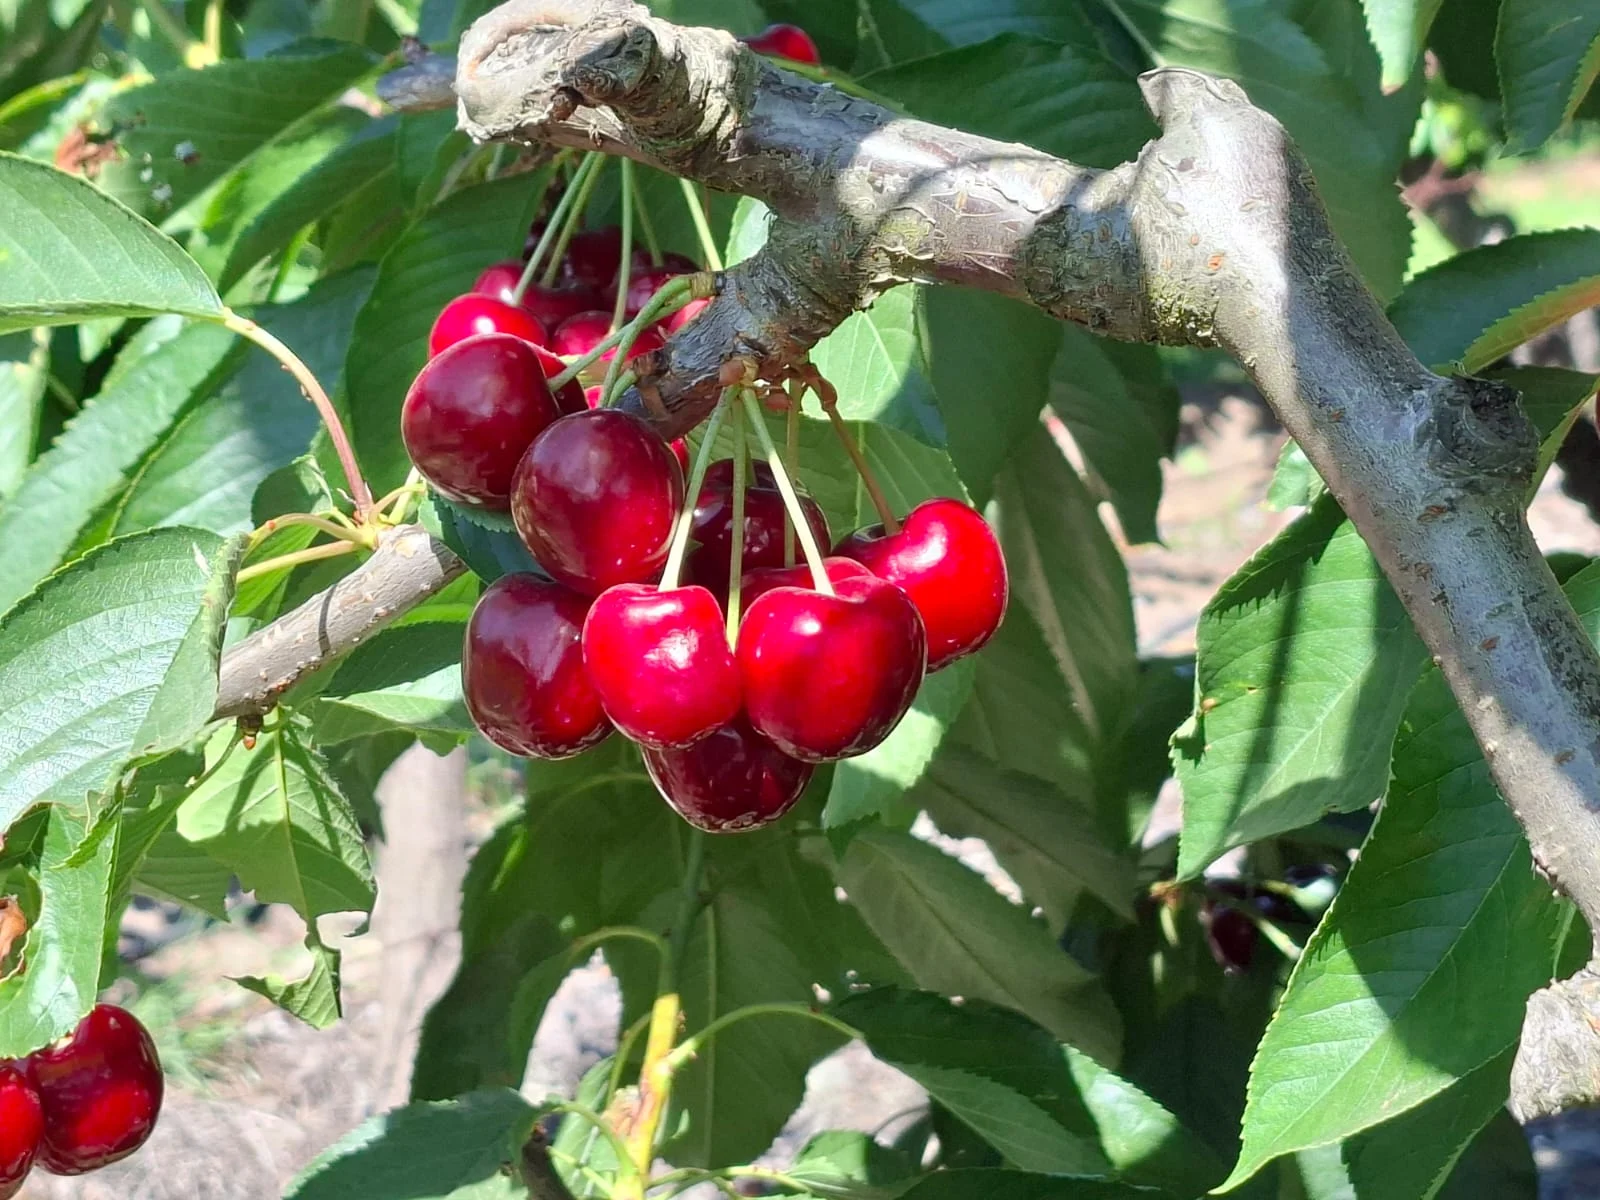
La temporada de cerezas 2025-26 en Argentina ha llegado a su fin, dejando un balance preocupante para el sector. Según datos proporcionados por la Cámara Argentina de Productores de Cerezas Integrados (CAPCI), el volumen de exportación sufrió una fuerte caída, pasando de las 8.100 toneladas de la campaña anterior 2024-25 a tan solo 4.985 toneladas en este ejercicio, lo que representa una disminución interanual del 38%.
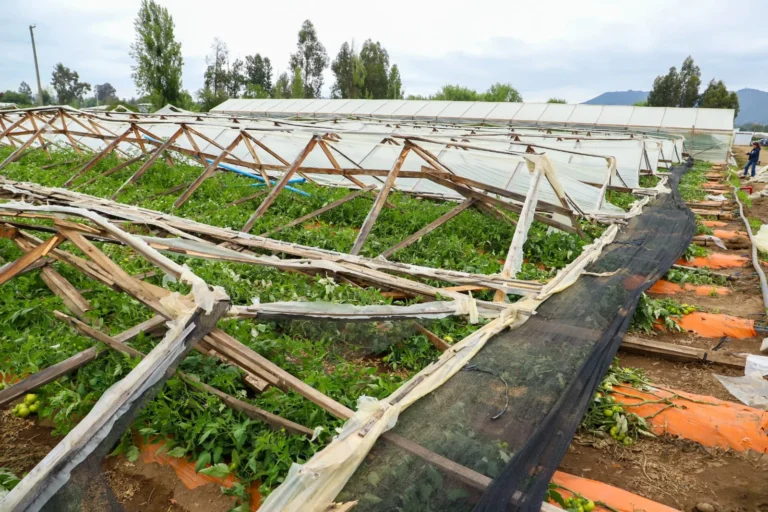
A la hora de analizar los factores que afectaron la campaña a la baja, el clima es el principal responsable descrito por productores. Aníbal Caminiti, gerente general de CAPCI, explicó que la merma se concentró principalmente en el norte de la Patagonia (Río Negro y Neuquén). El factor determinante fue la falta de calidad en la acumulación de «horas frío» durante el invierno. Aunque se cumplió con la cantidad necesaria, la inestabilidad de las temperaturas provocó una floración y maduración dispareja, derivando en un fenómeno conocido como «purgue» o caída prematura de los frutos. Además, tormentas de granizo al inicio y al final de la temporada terminaron de afectar los rendimientos.
En cuanto a los destinos, Estados Unidos se consolidó como el principal comprador con un 30% del volumen, seguido de cerca por Asia (28%), donde China sigue siendo el actor clave pese a una baja en los envíos marítimos hacia ese país. Europa y Reino Unido concentraron el 26% de los envíos.
Uno de los mayores desafíos internacionales fue la sobreoferta de cereza chilena, que impactó negativamente en los precios globales. En el mercado interno argentino, la fruta chilena también ganó terreno, cubriendo entre un 20% y 25% de la oferta, aunque Caminiti destacó que hacia el final de la temporada el consumidor local volvió a preferir la cereza nacional por su mejor condición y calidad.
A pesar de que el 90% de la exportación argentina se realiza vía aérea para preservar la calidad, la industria enfrenta una «disyuntiva» económica. Por un lado, la baja de precios internacionales y, por otro, el incremento de los costos internos (energía, carga impositiva y temas laborales).
Desde CAPCI señalan que, si bien existe demanda y condiciones agroclimáticas aptas, la superficie plantada en el país no ha crecido en los últimos 15 años debido a la cautela de los inversores ante el contexto macroeconómico nacional.
Fuente: Agrositio / PortalFrutícola