El repunte se explica por el aporte hídrico de final de invierno y una primavera más benévola; Huelva y Cádiz consolidan su avance junto a Valencia y Canarias. Entre septiembre de 2024 y abril de 2025, las exportaciones crecieron 3% en volumen y 2% en valor; la UE siguió como destino clave, con baja diversificación extracomunitaria.
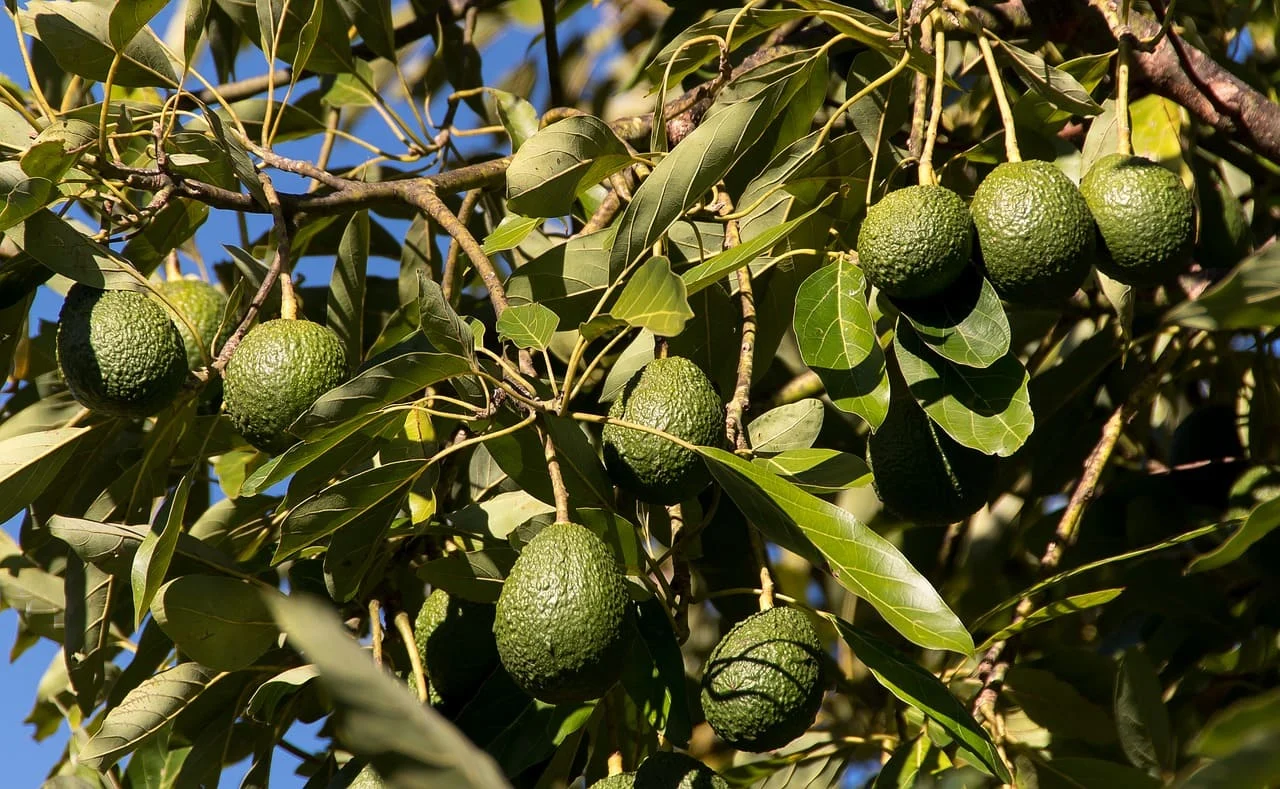
La producción española de palta o aguacate cerró la campaña 2024/2025 con un incremento en torno al 20% respecto del ciclo anterior y un volumen por encima de las 75.000 toneladas, tras varios años de caídas asociadas a la escasez de agua. El buen comportamiento se atribuye, principalmente, al “gran aporte hídrico” del último tramo del invierno y a una primavera benévola en las principales zonas productoras.
La Asociación Española de Tropicales (AET) destacó además la contribución de nuevas áreas de producción en Andalucía Occidental, especialmente Huelva y Cádiz, que se suman a los campos de Andalucía Oriental, la Comunidad Valenciana y Canarias. El balance confirma que las previsiones planteadas al inicio del ejercicio se cumplieron, aunque los registros aún quedan por debajo de los años de mayor bonanza previos a la sequía.
En el frente comercial, los datos del Observatorio de Precios y Mercados de la Junta de Andalucía para los ocho primeros meses de campaña (septiembre 2024–abril 2025) muestran que las exportaciones andaluzas —referencia para el conjunto estatal— crecieron 3% en volumen, hasta 85.514 toneladas, y 2% en valor, hasta 282 millones de euros, frente al mismo periodo del ciclo 2023/2024. La Unión Europea se mantuvo como principal destino y el organismo detectó desviaciones estacionales en diciembre y abril; en contraste, los envíos fuera de la UE se redujeron 59%, reflejando menor diversificación.
El precio medio de exportación también mostró una pauta desigual con 3,30 €/kg hacia la UE frente a 0,72 €/kg en mercados extracomunitarios, un valor “anómalo” para el periodo, de acuerdo con el resumen sectorial difundido por la AET a partir del boletín oficial. Estas diferencias abren interrogantes sobre la rentabilidad fuera del bloque europeo y la conveniencia de reorientar la estrategia de destinos mientras se sostiene la calidad y el calibre en los picos de oferta.
Desde el sector se insiste en que la recuperación productiva ha ido de la mano de la mejora de la disponibilidad de agua, pero que para consolidar el crecimiento y responder a la demanda europea serán imprescindibles infraestructuras hídricas largamente reclamadas —como desaladoras y conexiones de cuencas— junto con una planificación que blinde el suministro en años secos.
La campaña 2024/2025 deja un cambio de signo en la oferta española de palta (+20% y >75.000 t), un ritmo exportador moderadamente expansivo en el arranque del ciclo comercial.