La cereza chilena vive un punto muy importante. Mientras China sigue siendo el gran imán que absorbe la inmensa mayoría de los envíos, se asoman también un trabajo que asoma nuevos destinos, con consumidores más exigentes en relación al tamaño y la firmeza, y un retail que llama a “subir de calibre”.
Según el gerente comercial de Ranco Cherries, Cristián Benavente, durante su presentación en Cherry & Kiwi, señaló que la industria de la cereza tiene una gran certeza: el tamaño de la fruta debe ir acompañado de una calidad consistente, esto como base de la estrategia para resistir cualquier demanda de mercado.
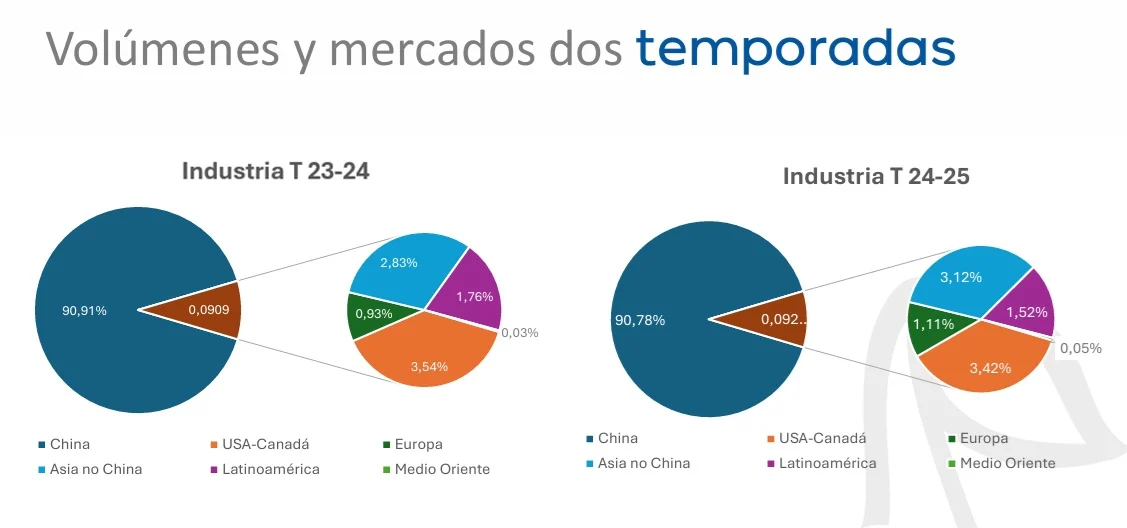
Alrededor del 91% de las cajas de cerezas chilenas sigue teniendo a China como destino, sin embargo, los mercados “No China” crecieron 53% interanual, incorporando cerca de cuatro millones de cajas adicionales hasta totalizar 11,5 millones.
Ese salto, todavía pequeño frente al gigante asiático, es una señal de elasticidad comercial y, sobre todo, de aprendizaje: diversificar no es un eslogan, es un salvavidas cuando el ciclo de precios se estrecha, reafirmó Benavente.
En seis temporadas, el volumen total pasó de decenas a más de cien millones de cajas equivalentes, con 2024/25 cerrando en torno a 125 millones. La escala ya no es una aspiración, es una condición estructural que obliga a profesionalizar cada eslabón, desde el set de variedades y los programas de cosecha hasta la logística fina de llegada a puerto y la segmentación en destino. Con más fruta (cerezas) en juego, la disciplina comercial se vuelve el mejor seguro de continuidad, explicó el gerente comercial de Ranco Cherries.
En China, la curva de precios y retornos por semana mostró una herida conocida: cuando el precio de compra baja, el retail compensa con estrategia de mix y reemplaza fruta de calibres pequeños por calibres mayores, manteniendo su venta por metro cuadrado. El efecto es inmediato sobre la demanda: se retrae el interés por fruta chica y se premia el 2J, el 3J e incluso el 4J en ciudades de alta prioridad. La evidencia de la campaña 2024/25 es categórica: esos calibres fueron los que menos cayeron en precio, confirmando su condición de “escudo” frente a temporadas difíciles.
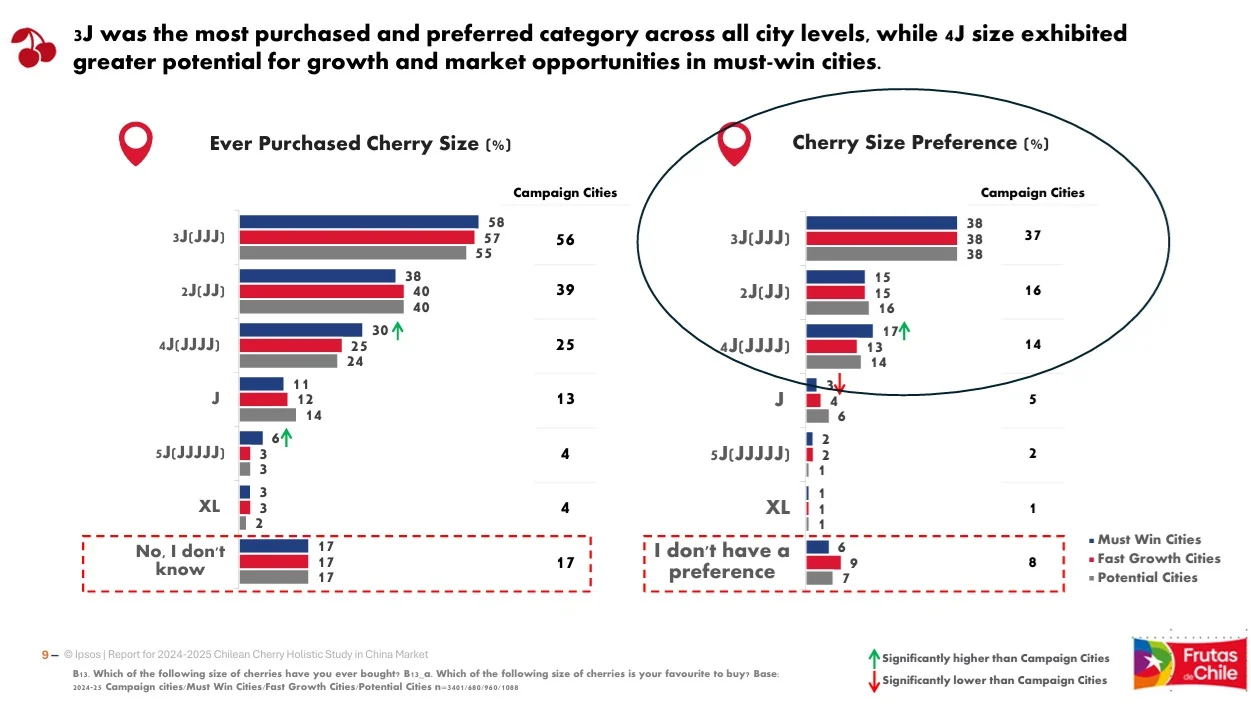
En el mercado chino, los detonantes de compra más potentes vuelven a estar en el producto y su presentación: calidad percibida, facilidad para comer y más formas de consumo.
Además, esta temporada subieron con fuerza la influencia de la publicidad y las recomendaciones —tanto de cercanos como online—, mientras perdió tracción la motivación de “cumplir necesidades” como concepto abstracto. Si el mensaje es claro y el producto es consistente, la intención de pago acompaña, enfatizó Benavente.
El 3J se consolida como el “sweet spot” en compra y preferencia a lo largo de todos los niveles de ciudad, y el 4J gana terreno en las urbes “must win”, donde el consumidor está dispuesto a reconocer —y pagar— la diferencia. No es sólo estética o costumbre de regalo: en la cabeza del comprador, tamaño se traduce en experiencia y estatus, dos variables que ordenan la góndola en fechas pick.
Pero el tamaño no viaja solo. El mercado actúa con precisión quirúrgica para discriminar calidades entre marcas y orígenes, incluso cuando el formato y el calibre son idénticos. En etiquetas premium, la tolerancia a fruta blanda es nula; pitting, partiduras y pudriciones reciben castigo inmediato; el color debe ser homogéneo en la caja; Regina exige control de pardeamiento; el sabor —equilibrio azúcar/acidez— no admite excusas; y la ausencia de residuos de fungicidas es parte del contrato con el consumidor.
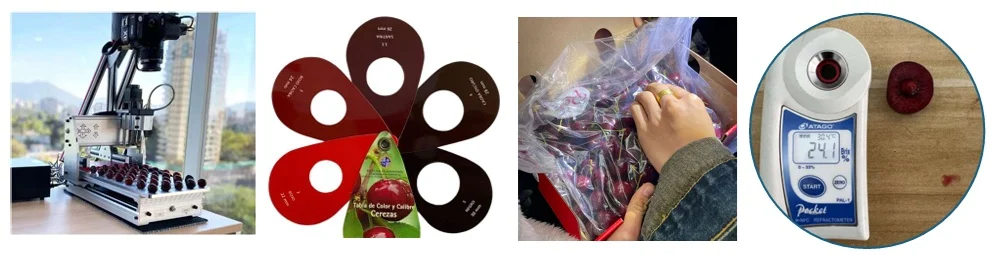
Estos detalles operativos que antes podían pasar, como bajo peso neto o descalibres, hoy son causales de rechazo en la compra cotidiana. La consistencia es la nueva marca, vuelve a recordarlo en su charla el presentador.
En el tramo fino, la microeconomía de los retornos por kilo muestra la apertura de brechas a favor de XL, J y 2J hacia arriba a lo largo de la temporada de zarpes. Traducido: mientras más tensa la oferta y más competitiva la góndola, más se premia la fruta que mejor viaja y llega con firmeza y sabor. El productor/exportador que planifica para estar en esos carriles —selección, postcosecha, gestión de frío y logística— es el que amortigua mejor cualquier shock de precio.
Concluye en el aprendizaje para el futuro inmediato es doble. Primero, “No China” ya no es un asterisco: su crecimiento obliga a diseñar calendarios, calibres y narrativas de marca específicas para Norteamérica, Europa y Asia no China, sin perder foco en el calendario chino. Segundo, la ecuación de valor en cerezas 2025/26 seguirá dominada por 2J+, firmeza y cero sorpresas en calidad.