Por Rodrigo Díaz, Asesor de ASOEX
La baja de tasa de política monetaria es inminente. Y de seguro bajará más de una vez.
John Maynard Keynes, llamó a uno de los motores de la economía «los espíritus animales». Se refería a los inversionistas. Esos que, desde hace algún tiempo, ya no abundan en nuestra economía.
Vea usted los últimos datos: inflación negativa en diciembre [-0,2%], crecimiento lento en noviembre [0,8%] y para sumar un «pelo a la sopa», las expectativas de expansión para 2018 bajaron a 2% [antes eran 2,5%].
Antecedentes
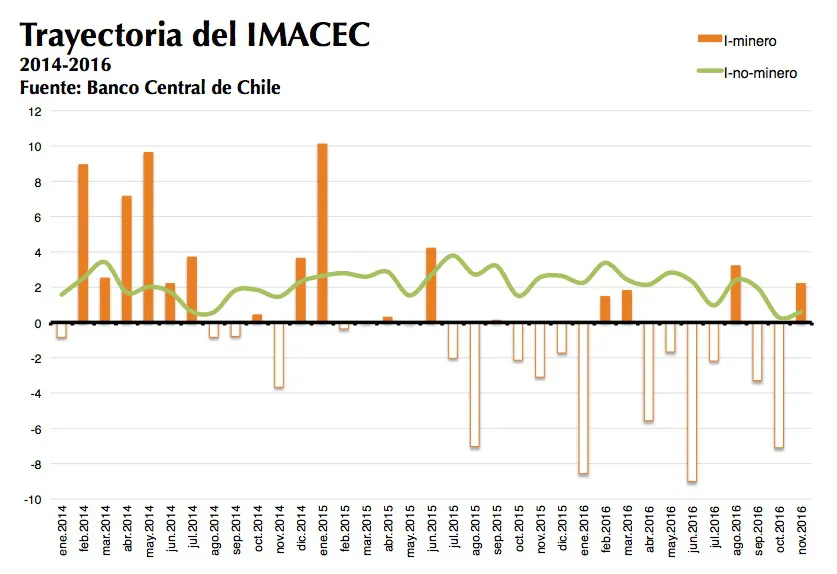
El Imacec minero osciló muy fuerte en los últimos 35 meses, entre -9% y 10%, ubicándose en zona negativa con claridad a partir de julio de 2015 [con sólo 4 de 17 meses, en positivo].
Pero, el «dato oculto» y lapidario para nuestra economía es el «Imacec no-minero» que venía moviéndose en torno al 2,2% hasta septiembre, en los últimos dos meses éste ha crecido a tasas de 0,3%y 0,6% respectivamente. Entonces, ahora no es sólo la minería la que «está bajoneada» sino que toda la economía, todos los sectores están avanzando muy lento.
Es más, si no fuera por los argentinos que viene en tour de compras a Chile todas las semanas, quizás si el comercio no estaría decreciendo también.
En una economía, cuatro políticas publicas pueden tener efectos sobre el crecimiento: la política fiscal, la monetaria, las políticas productivas y las reformas.
Como las reformas en el ámbito económico brillan por su ausencia o desincentivan la inversión y las no económicas generan incertidumbre, debemos enfocarnos en las otras tres.
Las productivas –la verdad– nunca han dado frutos en Chile, al menos no han mostrado impacto macroeconómico [no han movido la aguja].
La Fiscal no tiene mucho espacio hoy porque el nivel de deuda del Estado ya es muy alto y viene creciendo a tasas preocupantes.
Y de acuerdo al último IPoM, el Banco Central sigue esperando a «tener más información». Pero con los últimos datos creo que se le acabaron las excusas para no actuar.
Lo que Chile necesita es –sin duda- un impulso monetario. Por dos razones, la primera, es que efectivamente puede darle un impuso [aunque sea en el margen] a nuestro débil crecimiento económico y la segunda es para provocar un cambio de expectativas.
Pero no es fácil. Este es año electoral. Las empresas no van a emitir deuda en 2017, porque perciben alta incertidumbre.
No es simple el panorama. Hay consenso de que se necesita más crecimiento. Pero hasta ahora hay sólo declaraciones, pero no cambios de timón que hagan volver «los espíritus animales» a nuestro país.